Domain jahreswagen-service.de kaufen?
Wir ziehen mit dem Projekt
jahreswagen-service.de um.
Sind Sie am Kauf der Domain
jahreswagen-service.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jahreswagen-service.de kaufen?
Was versteht man unter einem bestandskonto?
Was versteht man unter einem Bestandskonto? Ein Bestandskonto ist ein Konto in der Buchhaltung, das dazu dient, den Bestand an Vermögenswerten oder Verbindlichkeiten eines Unternehmens zu verfolgen. Es wird verwendet, um Änderungen im Bestand an Waren, Rohstoffen, Fertigprodukten oder Schulden zu dokumentieren. Bestandskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen, um den aktuellen Stand der Bestände festzuhalten. Sie sind wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwachen und um fundierte Geschäftsentscheidungen zu treffen. **
Ist das GuV Konto ein bestandskonto?
Nein, das GuV-Konto ist kein Bestandskonto, sondern ein Erfolgskonto. Es dient dazu, die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Im Gegensatz zu Bestandskonten, die den Stand von Vermögenswerten und Schulden zu einem bestimmten Zeitpunkt anzeigen, zeigt das GuV-Konto die finanzielle Leistung des Unternehmens über einen bestimmten Zeitraum an. Es wird am Ende eines Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung überführt. Das GuV-Konto ist somit ein wichtiges Instrument zur Ermittlung des Unternehmenserfolgs. **

Ähnliche Suchbegriffe für Bestandskonto
Top-Angebote
Produkte zum Begriff Bestandskonto:
-
Mannol 1804 Ölwechsel Aufkleber Sticker Etikett Oil Service StickerMannol Ölwechsel Aufkleber Tragen Sie auf das Ölwechsel Etikett bitte alle nötigen Informationen zu dem aktuellen Ölwechsel so wie das Datum für den nächsten geplanten Wechsel ein. Das Etikett sollte an einer einfach zugänglichen, sowie sichtbaren Stelle im Motorraum aufgeklebt werden. Inhalt:1 Stück0,04 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
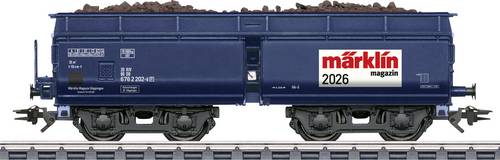
Märklin 048526 Güterwagen AC Magazin Jahreswagen 2026Märklin Magazin Jahreswagen H0 2026 Vorbild: 4-achsiger Selbstentladewagen Bauart Fad 165 (ex OOtz 44). Ausführung mit niedrigem Oberkasten und Bremserbühne. Pressblech-Drehgestelle der Einheitsbauart, ohne eingeschweißtem Unterzug. Privatwagen des Märklin Magazins Göppingen, eingestellt bei der Deutschen Bundesbahn (DB). Betriebszustand um 1990. Modell: Mit Ladegut-Einsatz und Eisenerz in maßstäblicher Körnung beladen. Länge über Puffer 11,5 cm.34,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Ist das Lebensmittel ein Erfolgs- oder Bestandskonto?
Ein Lebensmittel ist ein Bestandskonto, da es sich um einen Vermögenswert handelt, der im Unternehmen gehalten wird, bis er verkauft oder verbraucht wird. Es wird in der Bilanz als Bestand ausgewiesen und bei Verkauf oder Verbrauch als Aufwand verbucht. **
-
Wann verwendet man ein Erfolgskonto oder ein Bestandskonto?
Ein Erfolgskonto wird verwendet, um Erträge und Aufwendungen eines Unternehmens zu erfassen. Es dient dazu, den Gewinn oder Verlust eines bestimmten Zeitraums zu ermitteln. Ein Bestandskonto hingegen wird verwendet, um Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu erfassen. Es dient dazu, den aktuellen Stand des Unternehmensvermögens zu ermitteln. **
-
Wie wird bei einem bestandskonto der Saldo ermittelt?
Bei einem Bestandskonto wird der Saldo durch die Differenz zwischen dem Anfangsbestand und dem Endbestand des Kontos ermittelt. Dabei werden alle Zu- und Abgänge auf dem Konto berücksichtigt, wie beispielsweise Einzahlungen, Auszahlungen, Einnahmen und Ausgaben. Der Saldo kann positiv, negativ oder neutral sein, je nachdem ob die Einnahmen die Ausgaben übersteigen, umgekehrt oder sich die Beträge ausgleichen. Der Saldo eines Bestandskontos ist wichtig, um die finanzielle Situation eines Unternehmens zu überwachen und die Buchhaltung korrekt zu führen. **
-
Was ist der Unterschied zwischen Aufwand- und Bestandskonto?
Ein Aufwandskonto erfasst alle Kosten und Ausgaben, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen. Es dient dazu, diese Kosten zu erfassen und im Rahmen der Gewinn- und Verlustrechnung zu verrechnen. Ein Bestandskonto hingegen erfasst den Wert der Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Es dient dazu, den aktuellen Stand des Vermögens und der Verbindlichkeiten eines Unternehmens darzustellen. **


Ist die EDV-Anlage ein Erfolgskonto oder ein Bestandskonto?
Die EDV-Anlage ist ein Bestandskonto, da sie einen materiellen Vermögensgegenstand darstellt, der dem Unternehmen langfristig zur Verfügung steht. Erfolgskonten hingegen erfassen Erträge und Aufwendungen, die im Zusammenhang mit dem Geschäftsbetrieb entstehen. **
Inspektion oder Ölwechsel?
Das hängt von verschiedenen Faktoren ab. Wenn dein Fahrzeug regelmäßig gewartet wurde und keine Probleme auftreten, könnte eine Inspektion ausreichen. Wenn jedoch der Ölstand niedrig ist oder das Öl verschmutzt ist, ist ein Ölwechsel möglicherweise erforderlich. Es ist am besten, die Empfehlungen des Fahrzeugherstellers zu befolgen und regelmäßig Wartungsarbeiten durchzuführen, um die optimale Leistung und Lebensdauer deines Fahrzeugs zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Bestandskonto:
-
Mannol 1804 Ölwechsel Aufkleber Sticker Etikett Oil Service StickerMannol Ölwechsel Aufkleber Tragen Sie auf das Ölwechsel Etikett bitte alle nötigen Informationen zu dem aktuellen Ölwechsel so wie das Datum für den nächsten geplanten Wechsel ein. Das Etikett sollte an einer einfach zugänglichen, sowie sichtbaren Stelle im Motorraum aufgeklebt werden. Inhalt:1 Stück0,04 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter einem bestandskonto?
Was versteht man unter einem Bestandskonto? Ein Bestandskonto ist ein Konto in der Buchhaltung, das dazu dient, den Bestand an Vermögenswerten oder Verbindlichkeiten eines Unternehmens zu verfolgen. Es wird verwendet, um Änderungen im Bestand an Waren, Rohstoffen, Fertigprodukten oder Schulden zu dokumentieren. Bestandskonten werden in der Regel am Ende eines Geschäftsjahres abgeschlossen, um den aktuellen Stand der Bestände festzuhalten. Sie sind wichtig, um die finanzielle Gesundheit eines Unternehmens zu überwachen und um fundierte Geschäftsentscheidungen zu treffen. **
-
Ist das GuV Konto ein bestandskonto?
Nein, das GuV-Konto ist kein Bestandskonto, sondern ein Erfolgskonto. Es dient dazu, die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Im Gegensatz zu Bestandskonten, die den Stand von Vermögenswerten und Schulden zu einem bestimmten Zeitpunkt anzeigen, zeigt das GuV-Konto die finanzielle Leistung des Unternehmens über einen bestimmten Zeitraum an. Es wird am Ende eines Geschäftsjahres abgeschlossen und in die Gewinn- und Verlustrechnung überführt. Das GuV-Konto ist somit ein wichtiges Instrument zur Ermittlung des Unternehmenserfolgs. **
-
Ist das Lebensmittel ein Erfolgs- oder Bestandskonto?
Ein Lebensmittel ist ein Bestandskonto, da es sich um einen Vermögenswert handelt, der im Unternehmen gehalten wird, bis er verkauft oder verbraucht wird. Es wird in der Bilanz als Bestand ausgewiesen und bei Verkauf oder Verbrauch als Aufwand verbucht. **
-
Wann verwendet man ein Erfolgskonto oder ein Bestandskonto?
Ein Erfolgskonto wird verwendet, um Erträge und Aufwendungen eines Unternehmens zu erfassen. Es dient dazu, den Gewinn oder Verlust eines bestimmten Zeitraums zu ermitteln. Ein Bestandskonto hingegen wird verwendet, um Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu erfassen. Es dient dazu, den aktuellen Stand des Unternehmensvermögens zu ermitteln. **
Ähnliche Suchbegriffe für Bestandskonto
-
Märklin 048526 Güterwagen AC Magazin Jahreswagen 2026Märklin Magazin Jahreswagen H0 2026 Vorbild: 4-achsiger Selbstentladewagen Bauart Fad 165 (ex OOtz 44). Ausführung mit niedrigem Oberkasten und Bremserbühne. Pressblech-Drehgestelle der Einheitsbauart, ohne eingeschweißtem Unterzug. Privatwagen des Märklin Magazins Göppingen, eingestellt bei der Deutschen Bundesbahn (DB). Betriebszustand um 1990. Modell: Mit Ladegut-Einsatz und Eisenerz in maßstäblicher Körnung beladen. Länge über Puffer 11,5 cm.34,50 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Subke, Peter: FahrzeugdiagnoseFahrzeugdiagnose , Grundlagen, Bussysteme, Protokolle, Anwendungen , Eiskratzer & Schneebürste > Autopflege & Aufbereitung , Erscheinungsjahr: 20240318, Produktform: Kartoniert, Autoren: Subke, Peter, Seitenzahl/Blattzahl: 360, Keyword: Automobil; Automobilelektronik; Datenaustausch; Datenkommunikation; Diagnosekommunikation; Elektriksystem; Elektronik; Elektroniksystem; Fahrzeugsteuergeräte; Kraftfahrzeugelektronik, Fachschema: Elektronik - Elektroniker~Regelungstechnik~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik, Fachkategorie: Mess- und Automatisierungstechnik~Fahrzeugbau~Computernetzwerke und maschinelle Kommunikation, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 172, Höhe: 17, Gewicht: 696, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Wolfgang: Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen.Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen. , Analyse, Bewertung, Instandsetzung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. überarbeitete Aufl., Erscheinungsjahr: 20220331, Produktform: Leinen, Autoren: Schröder, Wolfgang, Auflage: 22002, Auflage/Ausgabe: 2. überarbeitete Aufl, Seitenzahl/Blattzahl: 264, Abbildungen: 190 Abbildungen und 8 Tabellen, Themenüberschrift: ARCHITECTURE / Buildings / Residential, Keyword: Bauphysik/Bauchemie; Elektrizität; Bauerhaltung; Unterhaltung; Technischer Ausbau; Elektroanlage; Fotovoltaik; Photovoltatik; PV-Anlage; Stromerzeugung; Solarenergie; Anlagentechnik; Technologie; Fehlererkennung; Wartung; Dokumentation; Betrieb; Norm; DIN; Vorschrift; Recht; Konstruktion; Dach; Tragsystem; Technische Anlage; Erneuerbare Energie; Brandschutz; Planer; Planungsbüros; Architektenbüros; Bauphysiker; Energieversorger; Energieberater; Installationsfirmen; Private Bauherren, Fachschema: Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fotovoltaik~Photovoltaik~Solartechnik / Fotovoltaik~Maschinenbau~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Alternative und erneuerbare Energien und Technik, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: Wohngebäude, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer IRB Verlag, Länge: 245, Breite: 176, Höhe: 21, Gewicht: 860, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2096059, Vorgänger EAN: 9783816792642, eBook EAN: 9783738806649, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird bei einem bestandskonto der Saldo ermittelt?
Bei einem Bestandskonto wird der Saldo durch die Differenz zwischen dem Anfangsbestand und dem Endbestand des Kontos ermittelt. Dabei werden alle Zu- und Abgänge auf dem Konto berücksichtigt, wie beispielsweise Einzahlungen, Auszahlungen, Einnahmen und Ausgaben. Der Saldo kann positiv, negativ oder neutral sein, je nachdem ob die Einnahmen die Ausgaben übersteigen, umgekehrt oder sich die Beträge ausgleichen. Der Saldo eines Bestandskontos ist wichtig, um die finanzielle Situation eines Unternehmens zu überwachen und die Buchhaltung korrekt zu führen. **
-
Was ist der Unterschied zwischen Aufwand- und Bestandskonto?
Ein Aufwandskonto erfasst alle Kosten und Ausgaben, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen. Es dient dazu, diese Kosten zu erfassen und im Rahmen der Gewinn- und Verlustrechnung zu verrechnen. Ein Bestandskonto hingegen erfasst den Wert der Vermögensgegenstände und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt. Es dient dazu, den aktuellen Stand des Vermögens und der Verbindlichkeiten eines Unternehmens darzustellen. **
-
Ist die EDV-Anlage ein Erfolgskonto oder ein Bestandskonto?
Die EDV-Anlage ist ein Bestandskonto, da sie einen materiellen Vermögensgegenstand darstellt, der dem Unternehmen langfristig zur Verfügung steht. Erfolgskonten hingegen erfassen Erträge und Aufwendungen, die im Zusammenhang mit dem Geschäftsbetrieb entstehen. **
-
Inspektion oder Ölwechsel?
Das hängt von verschiedenen Faktoren ab. Wenn dein Fahrzeug regelmäßig gewartet wurde und keine Probleme auftreten, könnte eine Inspektion ausreichen. Wenn jedoch der Ölstand niedrig ist oder das Öl verschmutzt ist, ist ein Ölwechsel möglicherweise erforderlich. Es ist am besten, die Empfehlungen des Fahrzeugherstellers zu befolgen und regelmäßig Wartungsarbeiten durchzuführen, um die optimale Leistung und Lebensdauer deines Fahrzeugs zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.